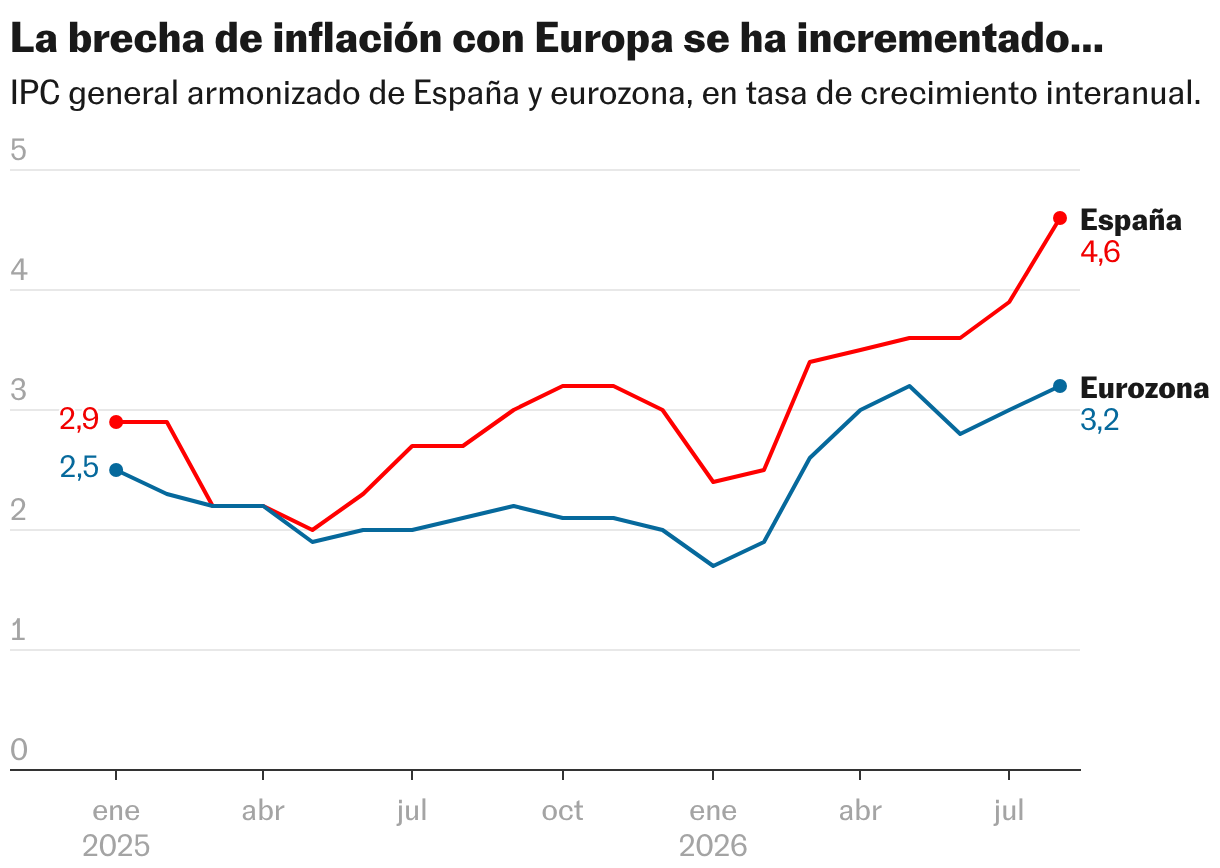
La cronificación del conflicto en Oriente Próximo, junto con la aparición de un nuevo frente que afecta el paso por el estrecho de Bab el-Mandeb, trae consigo un brote de inflación que está siendo particularmente virulento en España. El dato de IPC del mes pasado, con un avance del 4,6% en términos armonizados frente al 3,2% de la eurozona, no deja lugar a dudas. La cuestión es cómo abordar una brecha que era casi inexistente hace poco más de un año, y para ello es preciso identificar si su origen es energético, sectorial, o está ligado al ciclo expansivo que conoce la economía española.
Salarios
Los salarios están jugando un papel de contención ante el riesgo de persistencia de la inflación o efectos de segunda ronda, a tenor de los datos que ofrecen los convenios colectivos. Los salarios pactados en España se incrementan a un ritmo cercano al 3% (con datos hasta agosto), ligeramente por debajo del IPC, y también menos que el año pasado. Una tendencia similar se observa en el conjunto de la eurozona donde los salarios pactados crecen un 2,5%, un ritmo inferior a la inflación y en retroceso con respecto al año pasado.
La brecha de IPC con Europa se debe más a los cuellos de botella que al ‘shock’ energético
La cronificación del conflicto en Oriente Próximo, junto con la aparición de un nuevo frente que afecta el paso por el estrecho de Bab el-Mandeb, trae consigo un brote de inflación que está siendo particularmente virulento en España. El dato de IPC del mes pasado, con un avance del 4,6% en términos armonizados frente al 3,2% de la eurozona, no deja lugar a dudas. La cuestión es cómo abordar una brecha que era casi inexistente hace poco más de un año, y para ello es preciso identificar si su origen es energético, sectorial, o está ligado al ciclo expansivo que conoce la economía española.
En contra de lo que se podría suponer, el shock energético provocado por el conflicto no es la causa del diferencial de IPC: en los últimos tres meses, coincidiendo con el recrudecimiento de las hostilidades entre Estados Unidos e Irán, los precios energéticos han subido una media mensual cercana al 11%, prácticamente lo mismo que en la eurozona. Y una perspectiva más larga, es decir, comparado esos precios con su nivel a inicios de 2025, apunta en una dirección similar. Bien es cierto que España se ha diferenciado aplicando descuentos fiscales sobre los productos energéticos, cuyo efecto, sin embargo, ha ido diluyéndose y en todo caso no parece haber sido determinante. Los hidrocarburos suben, pero la tendencia no difiere sustancialmente del resto de socios que comparten la moneda única.
Tampoco parece que los alimentos sean los principales causantes de la brecha. La cesta de la compra se ha encarecido de manera inquietante, sobre todo para el bolsillo de los consumidores con rentas más bajas. Pero la tendencia atraviesa todo el continente, ya que refleja desajustes globales como el descenso de los rendimientos agrícolas consecuencia del cambio climático, disrupciones en las cadenas de suministro y nuevos hábitos de consumo de las potencias emergentes con gran peso demográfico como China.
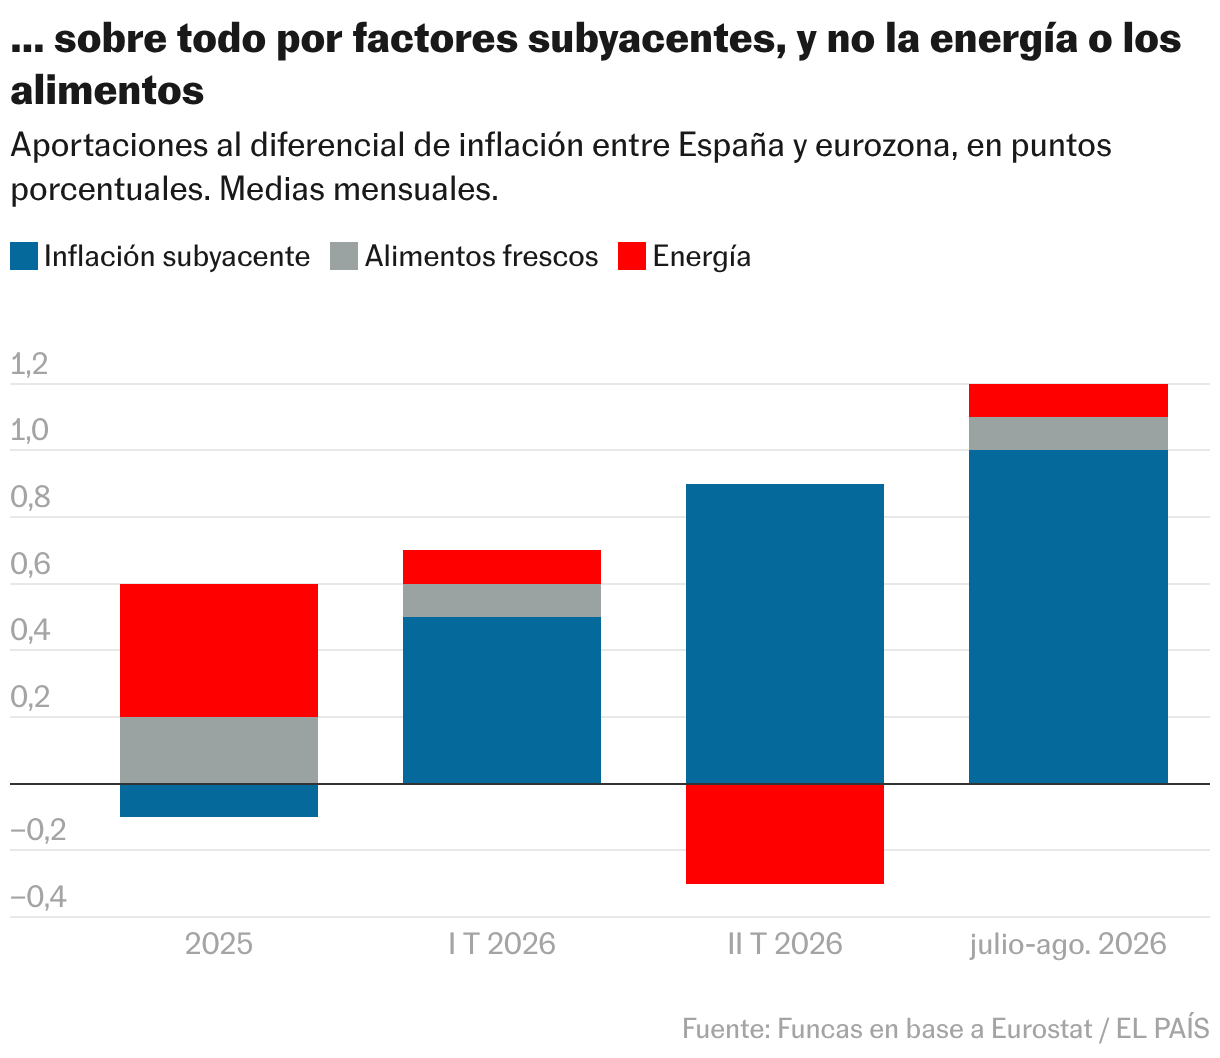
El quid del problema radica, por tanto, en la inflación subyacente, que se obtiene eliminando la energía y los alimentos frescos. Este componente, que engloba los servicios y los bienes industriales no energéticos, explica el 85% del diferencial de inflación, cuando el año pasado jugó un papel residual (o incluso favorable en algunos momentos). La escalada no se circunscribe a las actividades ligadas al turismo, infladas por el récord de visitantes. También refleja una tensión creciente en los otros sectores de servicios, así como, más recientemente, en los productos industriales de consumo.
Además, para los hogares que viven en alquiler y se enfrentan a la renovación de su contrato, el encarecimiento del coste de la vida es bastante mayor de lo que marca el IPC. Esto es así porque el componente de vivienda que figura en el índice representa una media que incorpora solo una pequeña parte de las renovaciones de los contratos.
En suma, todo apunta, como principal factor del diferencial de inflación con Europa, al auge de la demanda interna y a la aparición de cuellos de botella que dificultan la respuesta del aparato productivo a dicha demanda. Este diagnóstico es relevante para la política económica, en primer lugar, porque los descuentos fiscales sobre la energía que se han instrumentado son generalizados, y por tanto insuficientes para mitigar los efectos del shock en los sectores vulnerables, además de entrañar un coste elevado para las arcas públicas. En segundo lugar, no sirven para resolver los cuellos de botella: la brecha de inflación pone de manifiesto la necesidad de abordar las carencias en las infraestructuras, la vivienda y la inversión productiva, así como la escasez de mano de obra en algunos territorios o sectores. Una acción centrada en esas inversiones sería la mejor forma de contener la inflación subyacente y sus derivadas en la competitividad, y de sostener el momento expansivo de la economía española.
Los salarios están jugando un papel de contención ante el riesgo de persistencia de la inflación o efectos de segunda ronda, a tenor de los datos que ofrecen los convenios colectivos. Los salarios pactados en España se incrementan a un ritmo cercano al 3% (con datos hasta agosto), ligeramente por debajo del IPC, y también menos que el año pasado. Una tendencia similar se observa en el conjunto de la eurozona donde los salarios pactados crecen un 2,5%, un ritmo inferior a la inflación y en retroceso con respecto al año pasado.
Raymond Torres es director de Coyuntura de Funcas. En X: @RaymondTorres_
Economía en EL PAÍS