Hace una semana vivimos uno de los eventos más esperados del año. Las midterms de los Estados Unidos implicaban, para bien o para mal, un cambio en el sentido de las políticas aplicadas por la administración Trump. Si los republicanos resistían, estaríamos frente a una convalidación de las políticas trumpistas de estos dos últimos años. Por el contrario, si los republicanos cedían, y de forma considerable, las perspectivas políticas, económicas y bélicas se verían ajustadas a nuevas predicciones. Si esto sucedía, por lo tanto, potencialmente se abriría un nuevo escenario global que, posiblemente, ayudaría a controlar algunos de los desequilibrios generados en estos dos años que llevamos de administración.
 La expectativa de un acuerdo de paz en Irán y la derrota republicana de las ‘midterms’ generan expectativas de que el precio del petróleo se estabilice
Hace una semana vivimos uno de los eventos más esperados del año. Las midterms de los Estados Unidos implicaban, para bien o para mal, un cambio en el sentido de las políticas aplicadas por la administración Trump. Si los republicanos resistían, estaríamos frente a una convalidación de las políticas trumpistas de estos dos últimos años. Por el contrario, si los republicanos cedían, y de forma considerable, las perspectivas políticas, económicas y bélicas se verían ajustadas a nuevas predicciones. Si esto sucedía, por lo tanto, potencialmente se abriría un nuevo escenario global que, posiblemente, ayudaría a controlar algunos de los desequilibrios generados en estos dos años que llevamos de administración.
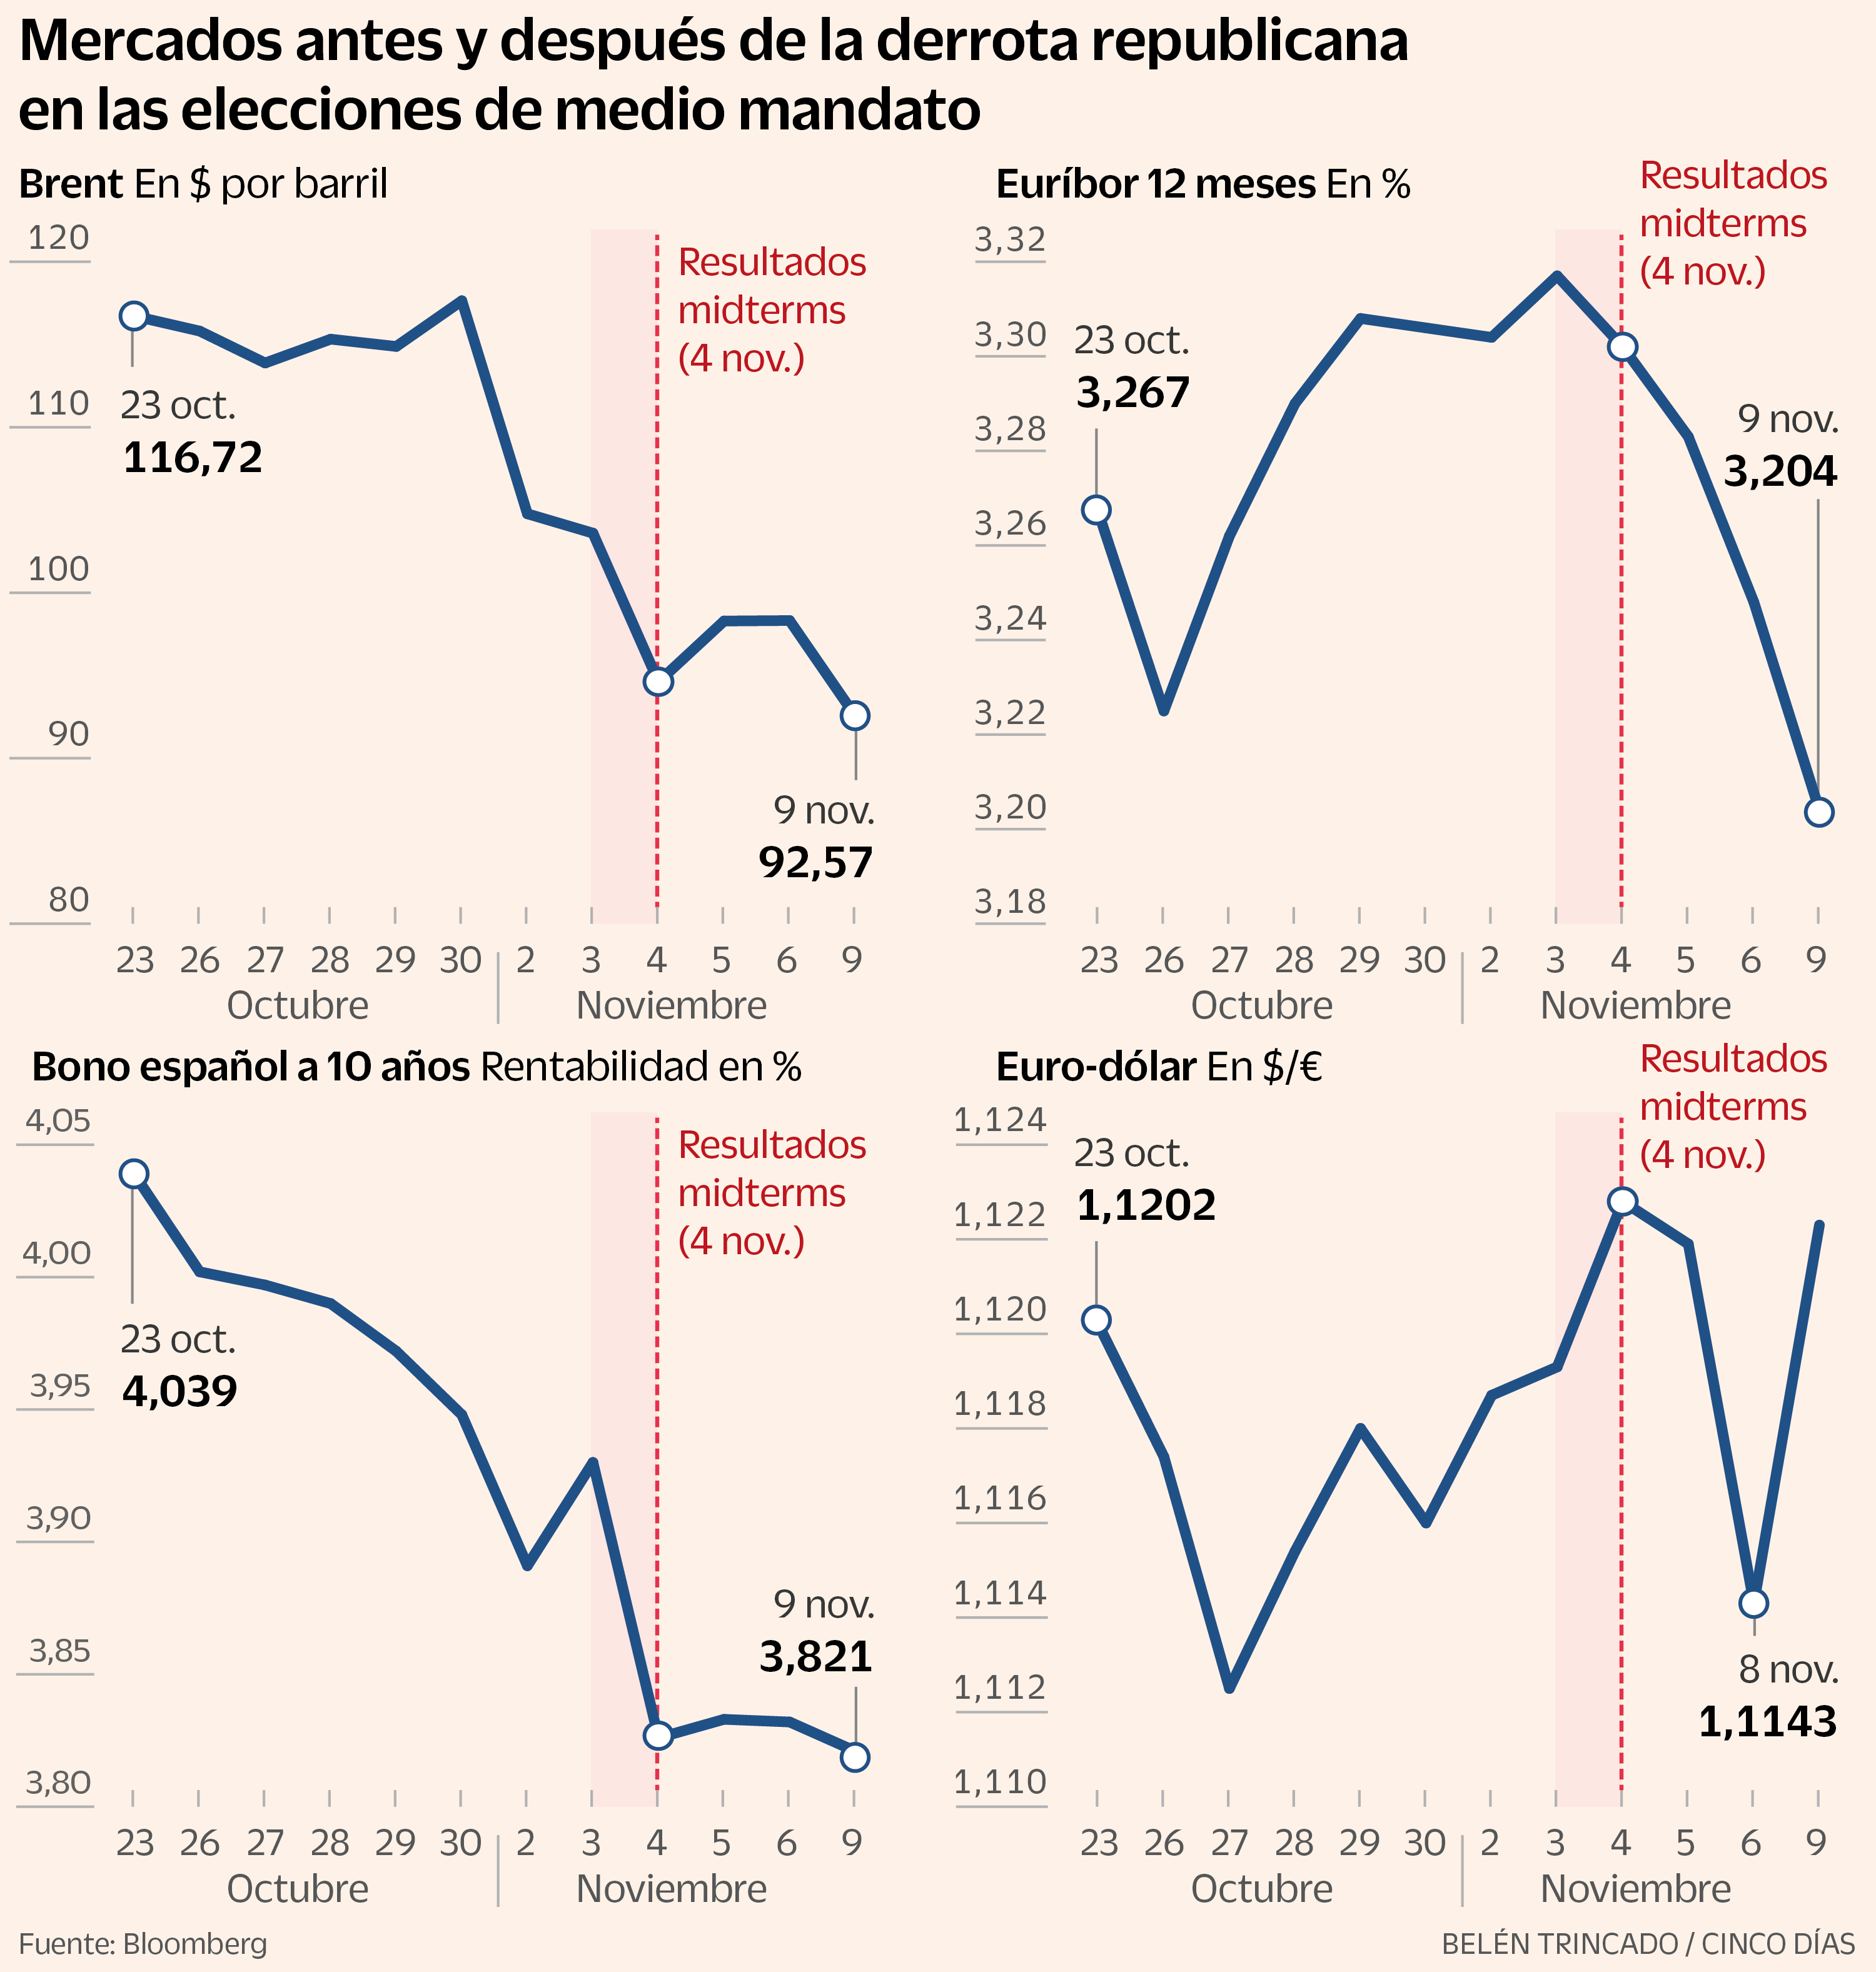
Y esto último es lo que todos sabemos que ha sucedido. La derrota republicana ha abierto el escenario local (estadounidense) e internacional (con impactos en nuestra economía) a nuevas perspectivas que han podido tener repercusión en las previsiones de los mercados y en la evolución de ciertos indicadores de frecuencia alta. No en vano, en estos últimos días el Euríbor a 12 meses ha encadenado cuatro sesiones a la baja tras marcar máximo el 3 de noviembre (de 3,317% a 3,204%), mientras muchos analistas lo atribuían a la derrota republicana de la pasada semana. Sin embargo, la evolución más allá de aquel día de dichas variables sugiere que esto no es necesariamente lo que habría pasado, o al menos, con un mínimo de exactitud. Muchos de los indicadores potencialmente afectados por los resultados de las elecciones ya se movían en la dirección actual antes del recuento. Simplemente las elecciones habrían acelerado un cambio en curso.
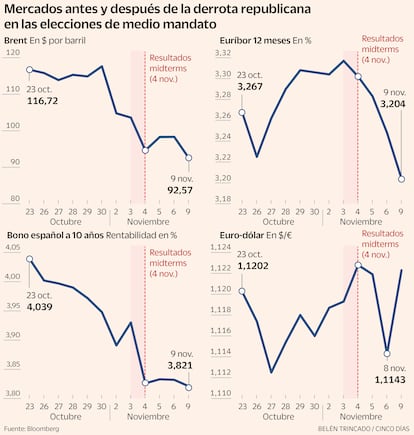
Dicho esto, y a la luz de la evolución reciente de estos indicadores, la pregunta que nos hacemos en esta columna es si estaríamos ante el final delshock energético de 2026 y, por tanto, ante una evolución más benigna de precios y tipos para los próximos meses y si las elecciones han tenido algo que ver. La pregunta es lícita, aunque la respuesta no está clara. Que algunas variables hayan marcado nuevas tendencias incluso antes de los resultados se podría deber o bien a que no dependían de estos o simplemente a que se anticiparon dadas las previsiones de las encuestas electorales que finalmente se confirmaron. Por ejemplo, el Brent cerró octubre por encima de 113 dólares (contrato de enero) tras ocho meses de guerra. Esta caída arranca el lunes 2 de noviembre, más probablemente relacionado con la aparición de una información sobre un potencial borrador de acuerdo de paz EE.UU.–Irán y la mediación de Catar que con la victoria demócrata; aunque no es posible descartar que ambos eventos estén relacionados al menos políticamente. Justo ese día el crudo Brent llegó a perder 8,7 dólares por barril.
Otro indicador, la rentabilidad de la deuda española, también muestra signos de debilitamiento. Así, el bono a 10 años bajó desde el 4,04% del 23 de octubre hasta el 3,90% del 2 de noviembre, un día antes de que se votara. Como la prima de riesgo se mantuvo en los 60 pb, dicha bajada se debería más a un movimiento europeo que español.
En cuanto a la gasolina, igualmente su evolución es previa a las elecciones norteamericanas. El precio de este combustible lleva cinco semanas seguidas de bajada, casi un 11% desde el máximo de principios de octubre. Dicho de otro modo, cuando se abrieron las urnas, el mercado ya había empezado a descontar el final del pico energético.
¿Quiere todo esto decir que el cambio en la evolución recientemente marcada por las políticas norteamericanas y el shock energético no se han visto influido por el reciente resultado electoral en EE. UU.? Como he adelantado, la respuesta no es sencilla, ya que habría, al menos, dos canales potenciales por los que podría haber influido.
En primer lugar, a través de un canal geopolítico, y que podemos considerar el más importante de los dos. Cuando el propio Trump admite que la guerra con Irán pudo influir en la derrota y Vance la señala como causa, el mercado leyó las palabras de un presidente con menos margen y más incentivos para cerrar el conflicto. Así, el 4 de noviembre el Brent cayó otro 8,7%, hasta los 94,6 dólares, y la semana se cerró con la mayor caída semanal desde 2020. Antes de las elecciones también es probable que los mercados hicieran caso a las encuestas que auguraban un serio correctivo a la administración Trump. Dicho caso se trasladaría, con antelación, a los mercados.
En segundo lugar, por un canal fiscal, secundario para España, pero aun así importante. Y es que un poder dividido entre la Casa Blanca y el Congreso limitaría una nueva expansión fiscal, por lo que los treasuries bajaron en todos los plazos. Aunque para la deuda española es más importante lo que haga el BCE, no deja de ser influenciable por lo que los mercados a nivel global hagan. Por su parte, el euro/dólar subió a 1,12 el día 4, pero el viernes había corregido tal movimiento, por lo que no existe un alivio al coste energético vía tipos de cambio.
Sea la causa que fuere, lo que es evidente es que algo ha cambiado en las últimas semanas. Por ello, y fuera la que fuese la causa última, ¿podríamos estar ante el principio del fin de la actual crisis energética iniciada por la guerra en el Golfo Pérsico? Obviamente que esto sea así depende de muchos factores, pero sin dudar podríamos estar en esa situación.
Lo primero es la facilidad de depósito, que el BCE mantuvo en el 2,50% en su última reunión, el 29 de octubre, tras la subida de septiembre, pero dejando la puerta abierta a subir el 17 de diciembre. Sin embargo, con el giro del Euríbor, el mercado podría haber empezado a dudar de que finalmente presenciemos dicha subida en diciembre. Es cierto que para quien revise hipoteca este mes aún no hay alivio. Sin embargo, las Navidades podrían venir con un pequeño, pero agradable, regalo. La evolución de los precios energéticos y los tipos de la deuda confirmarían esta potencial tendencia. Igualmente podría pasar con la inflación que podría experimentar un suave pero decidido descenso en tasa interanual en los siguientes meses, lo que ayudaría a la contención e incluso bajada de tipos.
En todo caso, es difícil poder hacer predicciones en un mundo donde las decisiones de muy pocos actores, muchas veces imprevisibles, son de tremenda importancia. Los accidentes en esa tendencia suelen ser cada vez más habituales y un solo cambio en una apreciación de un evento en un despacho puede modificar lo que se espera de la economía global y española en los siguientes meses. Todo señala que o bien los mercados se adelantaron a los resultados de las midterms o que las variables ya giraban antes del 3 de noviembre por la esperada resolución del conflicto que originó este nuevo pico de presiones energéticos. Lo mismo las elecciones habrían tenido el efecto de acelerar el giro, sobre todo por el canal geopolítico, pero no causarlo. Sin embargo, para lo que nos interesa, parece que podemos confirmar, a falta de accidentes potenciales, que podríamos no estar en el final del shock energético, pero al menos en el principio del fin.
Economía en EL PAÍS