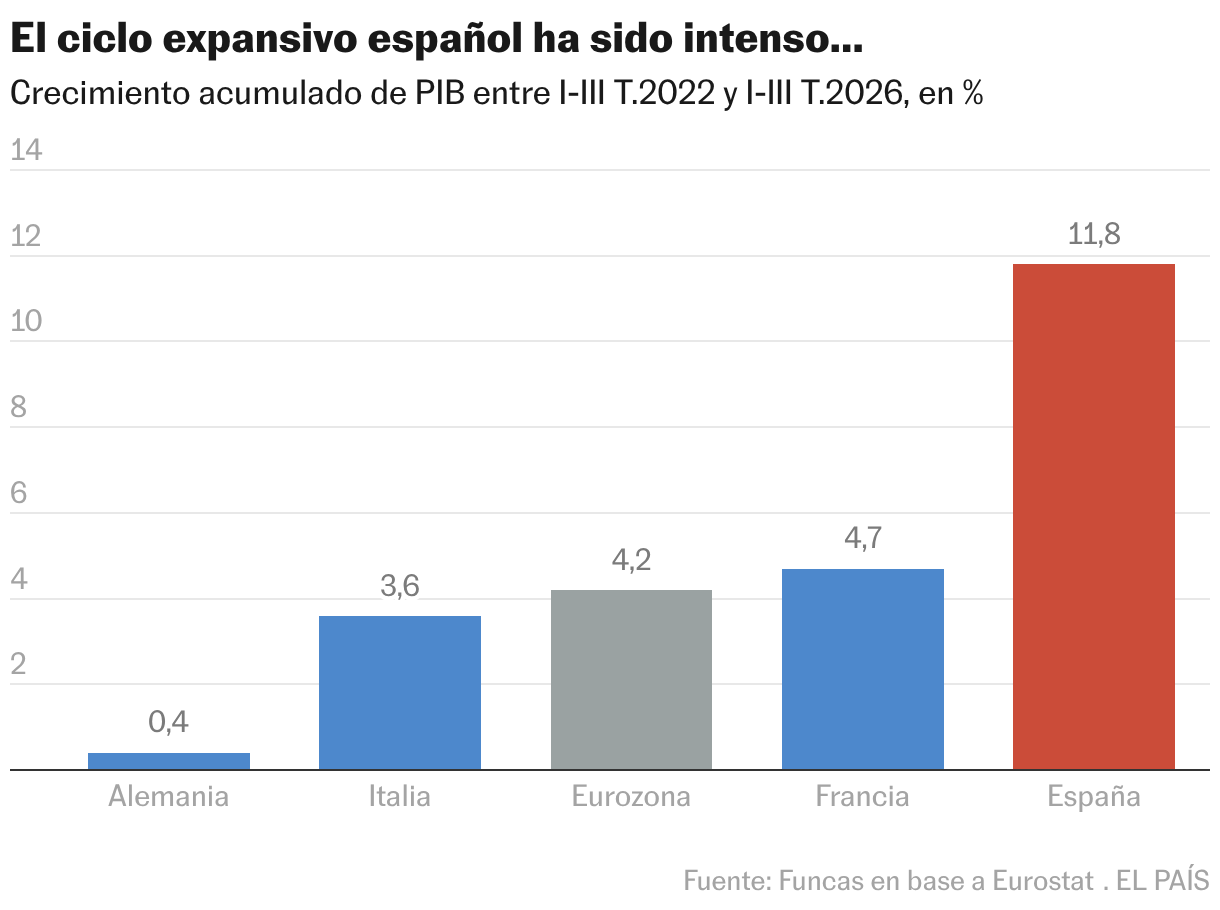
La economía española se muestra inmune a todas las adversidades y su crecimiento no parece haberse resentido de la cronificación de la crisis en Oriente Próximo. En contra de lo anticipado, el PIB avanzó un 0,6% en el tercer trimestre, casi lo mismo que en el anterior y muy por encima de los registros de las otras grandes economías europeas. Francia, por ejemplo, bordea la recesión, lo cual no solo dificulta la desactivación del conflicto social, también eleva el riesgo de crisis de la deuda.
Empleo
La ocupación sigue creciendo según la EPA del tercer trimestre, pero también envía señales preocupantes y poco habituales, consistentes con una tendencia al enfriamiento de la economía. Mientras que el sector público sigue creando puestos de trabajo, el sector privado los pierde, algo que no se producía desde la pandemia. Por otra parte, la totalidad del empleo neto creado en el periodo corresponde a extranjeros y a personas con doble nacionalidad. Mientras tanto, el empleo de los nacionales sufre una caída tan fuerte como inusual, cercana a 150.000 personas en el trimestre.
El consumo público y el turismo explican la mitad del avance en el trimestre. La inflación persiste
La economía española se muestra inmune a todas las adversidades y su crecimiento no parece haberse resentido de la cronificación de la crisis en Oriente Próximo. En contra de lo anticipado, el PIB avanzó un 0,6% en el tercer trimestre, casi lo mismo que en el anterior y muy por encima de los registros de las otras grandes economías europeas. Francia, por ejemplo, bordea la recesión, lo cual no solo dificulta la desactivación del conflicto social, también eleva el riesgo de crisis de la deuda.
El buen momento de la economía, aunque empañado por indicios de desaceleración y por la inflación, es un activo que podrá aprovechar el Gobierno que surja de las urnas. Ahora bien, sería erróneo considerar que la expansión puede prolongarse sin hacer esfuerzos. En primer lugar, porque el tirón del consumo público y del turismo —pilares que han sustentado la actividad, explicando exactamente la mitad del resultado del tercer trimestre— se enfrentan a limitaciones. Parece difícil sostener incrementos tan elevados del gasto corriente de las Administraciones sin encontrar un contrapeso del lado de los ingresos, so pena de elevar el déficit y tener que apelar a unos mercados cada vez más recelosos.
En cuanto al turismo, los fenómenos de saturación se han multiplicado. Uno de los más preocupantes: el tensionamiento de las infraestructuras, cuyo mantenimiento se ha descuidado, como lo evidencian el apagón eléctrico del año pasado y las tragedias que asolan el transporte ferroviario.
Otro condicionante, probablemente el principal y el más complejo de resolver en el corto plazo, radica en la persistencia del brote inflacionario. Se esperaba una cierta desescalada gracias a la aplicación de los descuentos fiscales sobre la energía. Pero el IPC se ha anclado en el 4,9%, según el dato adelantado de octubre. El segmento de los servicios ha perforado el umbral del 4%, lo que, dado la resistencia a la baja de estos precios, indica que el viaje de vuelta al objetivo del 2% será largo. Entre tanto, los sectores más abiertos al exterior se ven abocados a comprimir sus márgenes, mientras que los que operan al abrigo de la competencia pueden elevar los suyos.
La expansión va a necesitar de relevos para compensar la probable moderación del gasto público y del turismo. Es difícil encontrar los contrapesos en el consumo privado precisamente por la inflación y su efecto de amputación del poder adquisitivo de las familias. Hasta ahora los hogares han soportado el encarecimiento de la cesta de la compra tirando del ahorro, una tendencia que no puede prolongarse indefinidamente. La inversión productiva, por su parte, evoluciona en línea con lo anticipado, sostenida por los rescoldos de los fondos europeos, que por definición tienen fecha de caducidad. Solo la inversión en construcción parece gozar de condiciones robustas, siempre y cuando no se vea obstaculizada por los cuellos de botella o la falta de suministros.
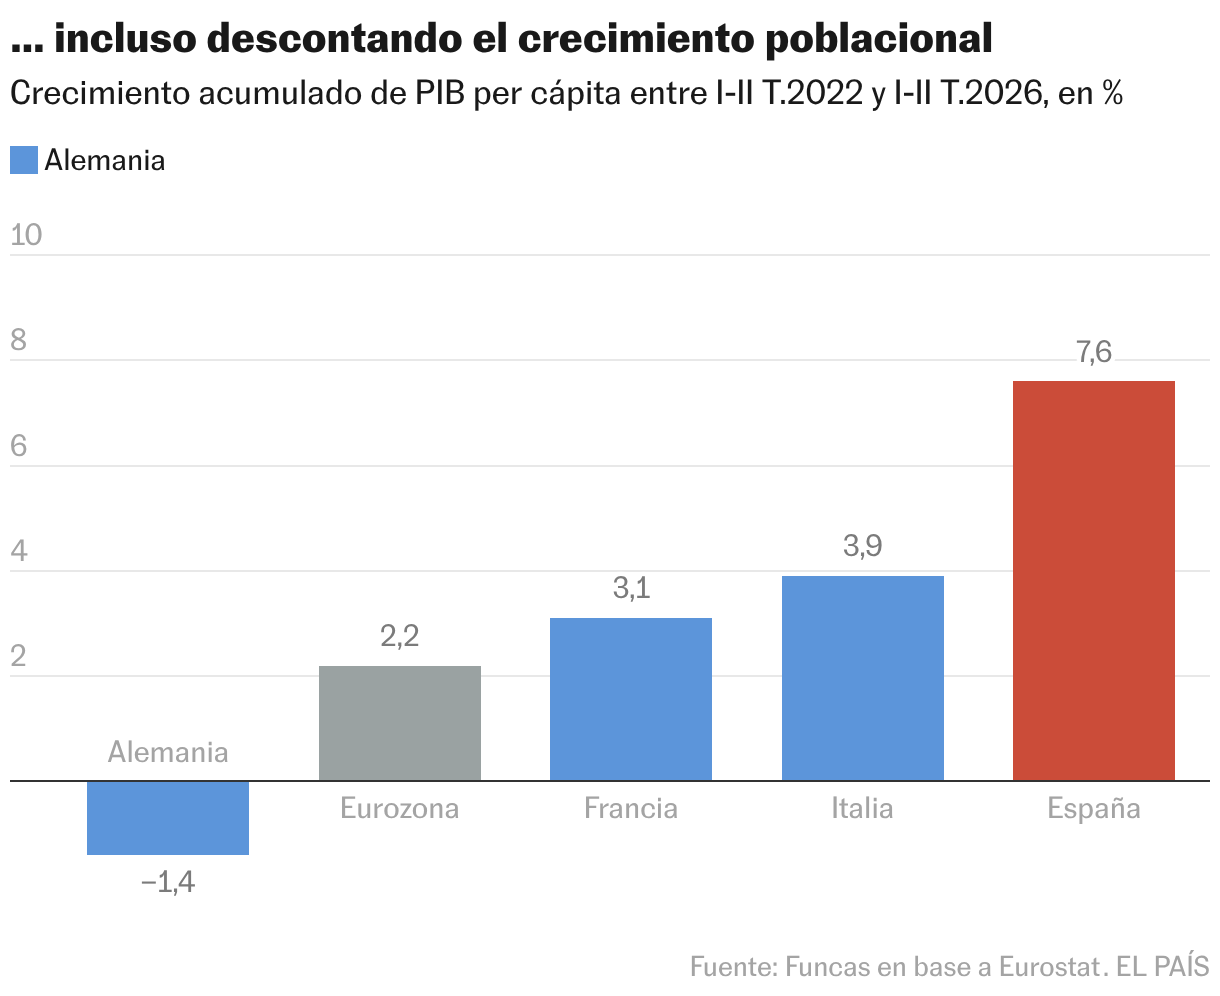
Finalmente, el ciclo expansivo ha generado algunos cambios en el modelo productivo español, pero no en su esencia. Lo más positivo es la diversificación de la base del crecimiento que aporta el auge de los servicios no turísticos. La productividad también parece repuntar: en este ciclo expansivo se ha incrementado a un ritmo anual cercano al 0,5%, entre una y dos décimas más que antes de la pandemia. Pero en lo fundamental, seguimos creciendo a base de sumar mano de obra, lo cual se acompaña de salarios desesperadamente bajos. Inevitablemente, un patrón de crecimiento sustentado en el aumento de la población activa choca con la falta de vivienda asequible.
Con todo, el dinamismo de la economía no es inmutable, de modo que la coyuntura debe interpretarse como una ventana de oportunidad para contener la inflación y reducir los desequilibrios. La desaceleración de la creación de empleo registrada por la EPA es una señal de advertencia.
La ocupación sigue creciendo según la EPA del tercer trimestre, pero también envía señales preocupantes y poco habituales, consistentes con una tendencia al enfriamiento de la economía. Mientras que el sector público sigue creando puestos de trabajo, el sector privado los pierde, algo que no se producía desde la pandemia. Por otra parte, la totalidad del empleo neto creado en el periodo corresponde a extranjeros y a personas con doble nacionalidad. Mientras tanto, el empleo de los nacionales sufre una caída tan fuerte como inusual, cercana a 150.000 personas en el trimestre.
Raymond Torres es director de Coyuntura de Funcas. En X: @RaymondTorres_
Economía en EL PAÍS