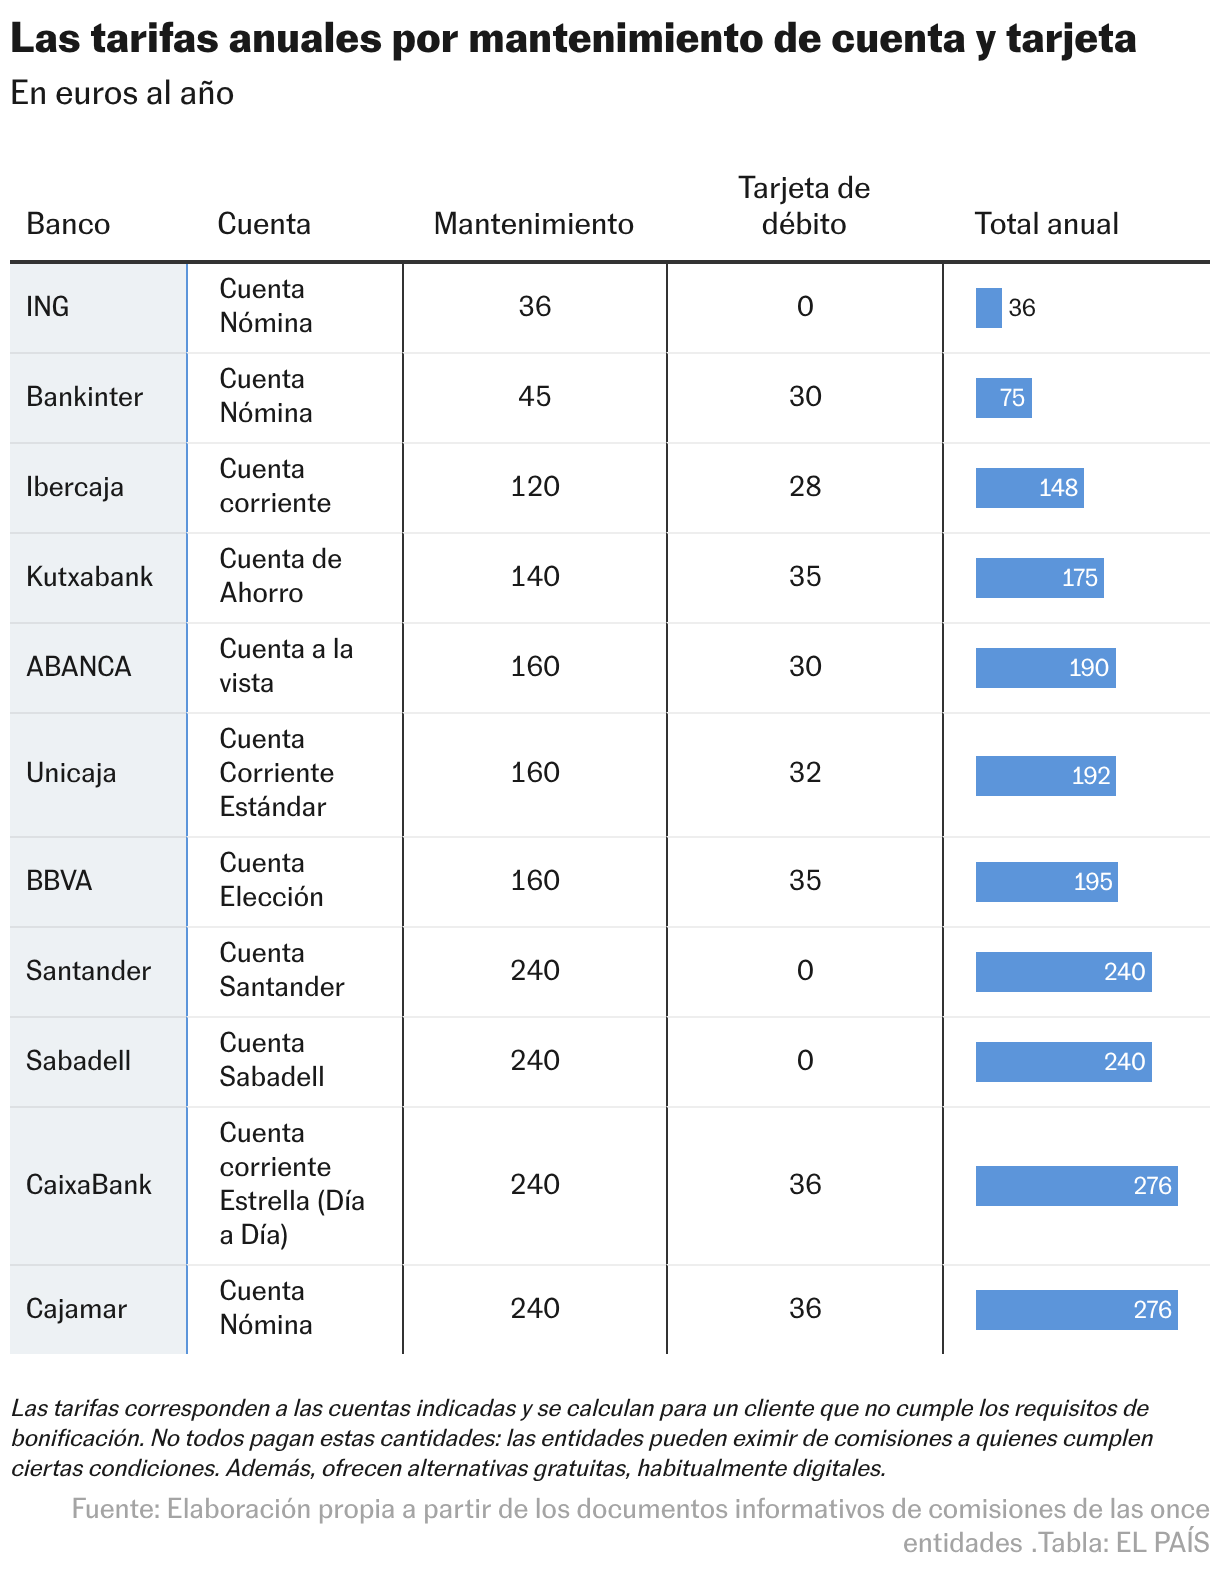
Tener abierta una cuenta en el banco que apenas se usa puede salir muy caro. La banca española llega a cobrar hasta 276 euros al año por el mantenimiento de una cuenta corriente y una tarjeta de débito a los clientes menos vinculados. Es el precio más elevado de entre las once entidades analizadas para el supuesto de un cliente que no cumple con ninguna de las condiciones que exigen las entidades para librarse de las comisiones que figuran en la letra del contrato al abrir una cuenta.
Las cuentas gratuitas sin condiciones ni comisiones quedan reservadas al canal ‘online’
Tener abierta una cuenta en el banco que apenas se usa puede salir muy caro. La banca española llega a cobrar hasta 276 euros al año por el mantenimiento de una cuenta corriente y una tarjeta de débito a los clientes menos vinculados. Es el precio más elevado de entre las once entidades analizadas para el supuesto de un cliente que no cumple con ninguna de las condiciones que exigen las entidades para librarse de las comisiones que figuran en la letra del contrato al abrir una cuenta.
La fórmula que aplica buena parte de la banca tradicional consiste en cobrar por las cuentas convencionales a los clientes menos vinculados y ofrecer esos mismos servicios gratuitamente a quienes domicilian su nómina, realizan compras con tarjeta o contratan otros productos, como seguros o fondos de inversión. La lógica comercial de las entidades es que mantener una cuenta abierta supone un coste, que los bancos intentan compensar con los ingresos que genera el cliente. Una nómina domiciliada, un saldo estable o el uso habitual de las tarjetas pueden resultar rentables para el banco y eximen de pagar comisiones.
El porcentaje de clientes que paga estas comisiones es mínimo, según las fuentes bancarias consultadas, que explican que la mayoría cumplen con los requisitos y que la tendencia es a cobrar comisiones por servicios que realmente aportan un valor extra que se prestan al cliente.
CaixaBank y Cajamar son las entidades que aplican las comisiones anuales más altas, que pueden alcanzar 276 euros si el cliente no cumple ninguno de sus requisitos. En un segundo escalón, el Santander y el Sabadell pueden llegar a cobrar 240 euros. Por debajo, el BBVA aplica una comisión máxima de 195 euros al año, Unicaja de 192 euros, Abanca de 190 e Ibercaja de 148. Los bancos que aplican las comisiones más bajas en una cuenta corriente estándar son Bankinter (75 euros anuales) e ING (36 euros).
“Aunque las entidades tienen libertad para fijar sus comisiones, eso no significa que cualquier importe sea razonable. Mantener una cuenta corriente y disponer de una tarjeta de débito son servicios bancarios básicos, necesarios para gestionar los ingresos y pagos habituales. Uno de los principales problemas es que las condiciones para no pagar comisiones son cada vez más complejas. Ya no siempre basta con domiciliar una nómina o una pensión. Esto provoca que algunos consumidores descubran que han perdido la gratuidad de su cuenta cuando el banco les cobra la comisión”, señalan portavoces de OCU.
Igualmente, no es extraño que una persona abra una cuenta atraída por una promoción, un depósito o una función concreta, pero con el paso de los años, deje de utilizarla. También es posible que cambien sus condiciones económicas y ya no cuente con los ingresos mensuales mínimos que exige el banco para librarse de las comisiones. O que cuentas que en su día sí tuvieron una actividad habitual, hayan quedado relegadas a ser secundarias o terciarias. El resultado es una factura que puede alcanzar varios cientos de euros al año. Y aunque parezca difícil, es posible que despistes o no haber leído la letra pequeña a tiempo obligue al ahorrador a pasar por caja.
“Me voy a cambiar de banco porque me han empezado a cobrar comisiones. Antes no me cobraban nada porque era una cuenta online, pero me han cambiado las condiciones. Me enviaron un correo, pero no lo leí. Y ahora o tienes ciertos requisitos de ingresos, gastos y domiciliaciones o te cobran”, lamenta Iratxe, de 31 años. Su caso muestra cómo una cuenta que durante años ha sido gratuita puede empezar a generar gastos cuando cambian las condiciones o el cliente deja de cumplirlas.
La otra tendencia de los bancos es desplazar las ofertas gratuitas hacia los canales digitales. Prácticamente todas las entidades ofrecen una alternativa gratuita, sin condiciones ni comisiones en sus cuentas online. La razón es económica. Una operación realizada a través de una app o una web es más barata para el banco que otra en la que requiere atención personal en una sucursal. La digitalización permite reducir costes y captar nuevos clientes sin necesidad de ampliar la red de oficinas. Por eso todos los bancos están impulsando los canales digitales y lanzando ofertas para los nuevos clientes que se abran una cuenta online.
Grupos vulnerables
El problema es que los grupos vulnerables son los que más sufren estos movimientos. Para los jóvenes y cada vez más personas, lo habitual es operar en el banco a través de la app móvil. Pero para los mayores, personas con dificultades para operar con la tecnología y trabajadores sin empleo fijo que no cuentan con ingresos estables, no es tan sencillo cumplir las condiciones de vinculación para estar eximidos de comisiones y se pueden ver obligados a tener una sola cuenta y pagar comisiones.
“A priori es caro porque los servicios de caja por los cuales se cobra cada vez están más recortados. Algunos clientes ven cómo se les cobran unas comisiones de administración, pero se encuentra un servicio inexistente. Para los mayores es un perjuicio, aunque no se les expulsa porque tienen pensiones que en general eximen de pagar comisiones. Es peor para los clientes de mediana edad en situación de vulnerabilidad, que no tienen trabajo fijo o cuya situación económica cambia. El cliente es muy rehén del banco y, si no quiere utilizar las cuentas digitales, sí se puede ver expulsado”, explica Antonio Gallardo, responsable de estudios de la asociación de usuarios financieros Asufin.
Para evitar la exclusión financiera, además de las cuentas online gratuitas, existe una alternativa regulada: las cuentas de pago básicas que los bancos están obligados a ofrecer y a informar de ellas y que incluyen los servicios más habituales, como una cuenta y una tarjeta de débito. Estas cuentas tienen un coste máximo de 36 euros al año (tres euros al mes) y para los clientes más vulnerables son completamente gratuitas.
Eso sí, estas cuentas tienen algunas limitaciones y no están disponibles para todo el mundo. Como primer requisito, exigen carecer de otra cuenta bancaria en España, por lo que para abrir una, primero habría que cancelar todas las demás antes de solicitar esta. También tienen otras limitaciones, ya que solo permiten realizar un número máximo de 120 operaciones al año (si se supera esa cifra, los bancos pueden cobrar comisiones). En la práctica, las asociaciones de usuarios consideran que es una alternativa poco viable.
“Los consumidores se encuentran con una importante barrera para acceder a estas cuentas. Este proceso complica enormemente la posibilidad de acceder a una cuenta de pago básica. En su momento solicitamos al Ministerio de Economía una modificación de la normativa que permita el traslado de una cuenta de pago a una cuenta de pago básica sin que sea necesario haber cerrado previamente la primera. Lamentablemente, no hemos recibido respuesta alguna por parte del Ministerio”, critican desde OCU.
Descubiertos y otras comisiones
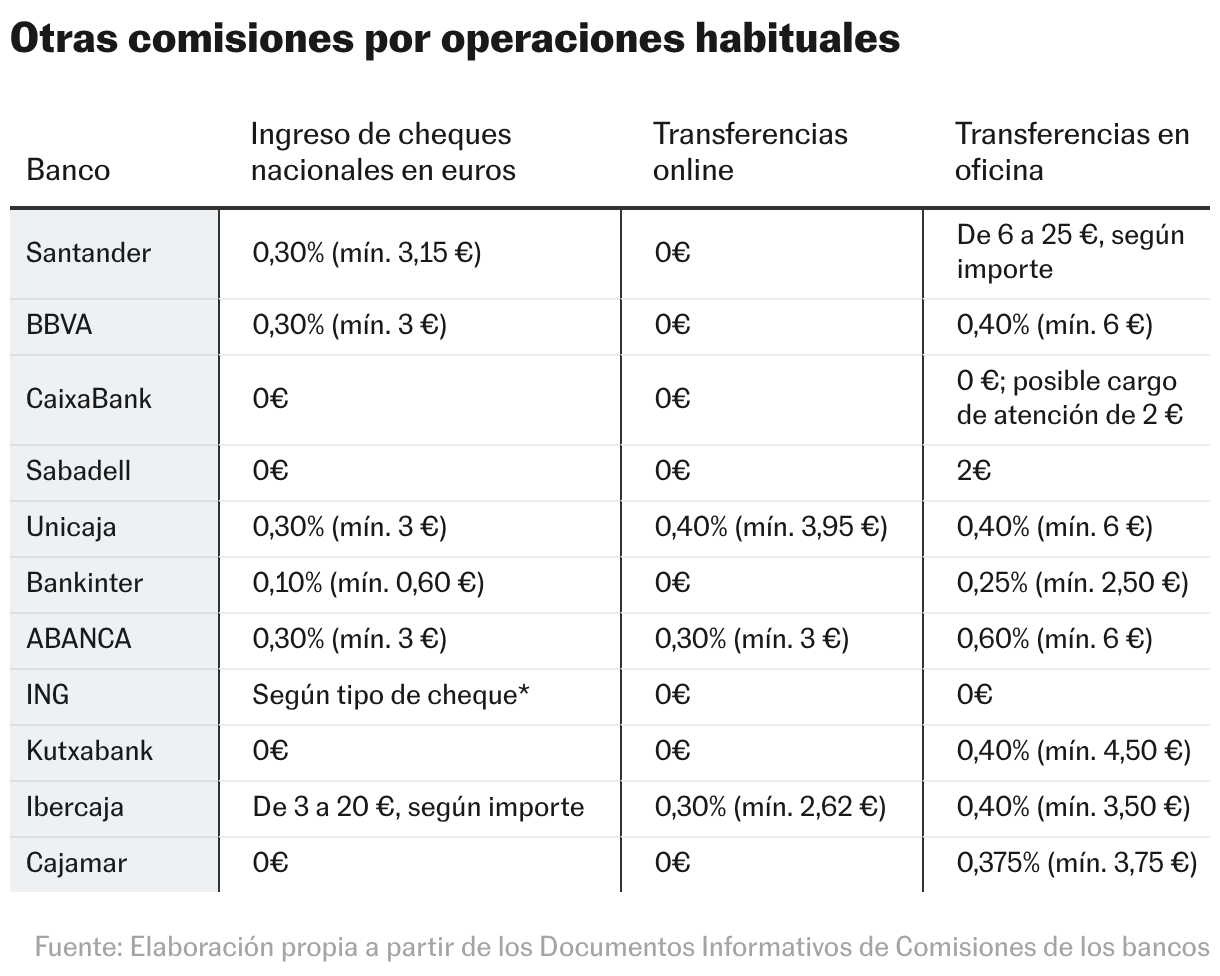
Las comisiones bancarias no terminan en el mantenimiento de la cuenta y las tarjetas. Realizar una transferencia, ingresar un cheque o quedarse unos días en números rojos también puede generar gastos adicionales. Y el precio cambia considerablemente dependiendo de la entidad y, sobre todo, de si la operación se realiza desde el móvil o acudiendo a una sucursal.
La mayoría de los bancos permiten hacer transferencias ordinarias a otras entidades de forma gratuita por la app o por la web, pero cobran cuando el cliente acude a la oficina. El Santander aplica entre seis y 25 euros, dependiendo del importe. El BBVA cobra el 0,40% de la operación, con un mínimo de seis euros, mientras que Abanca eleva la comisión al 0,60%, también con un mínimo de seis euros. En el Sabadell, la operación cuesta dos euros.
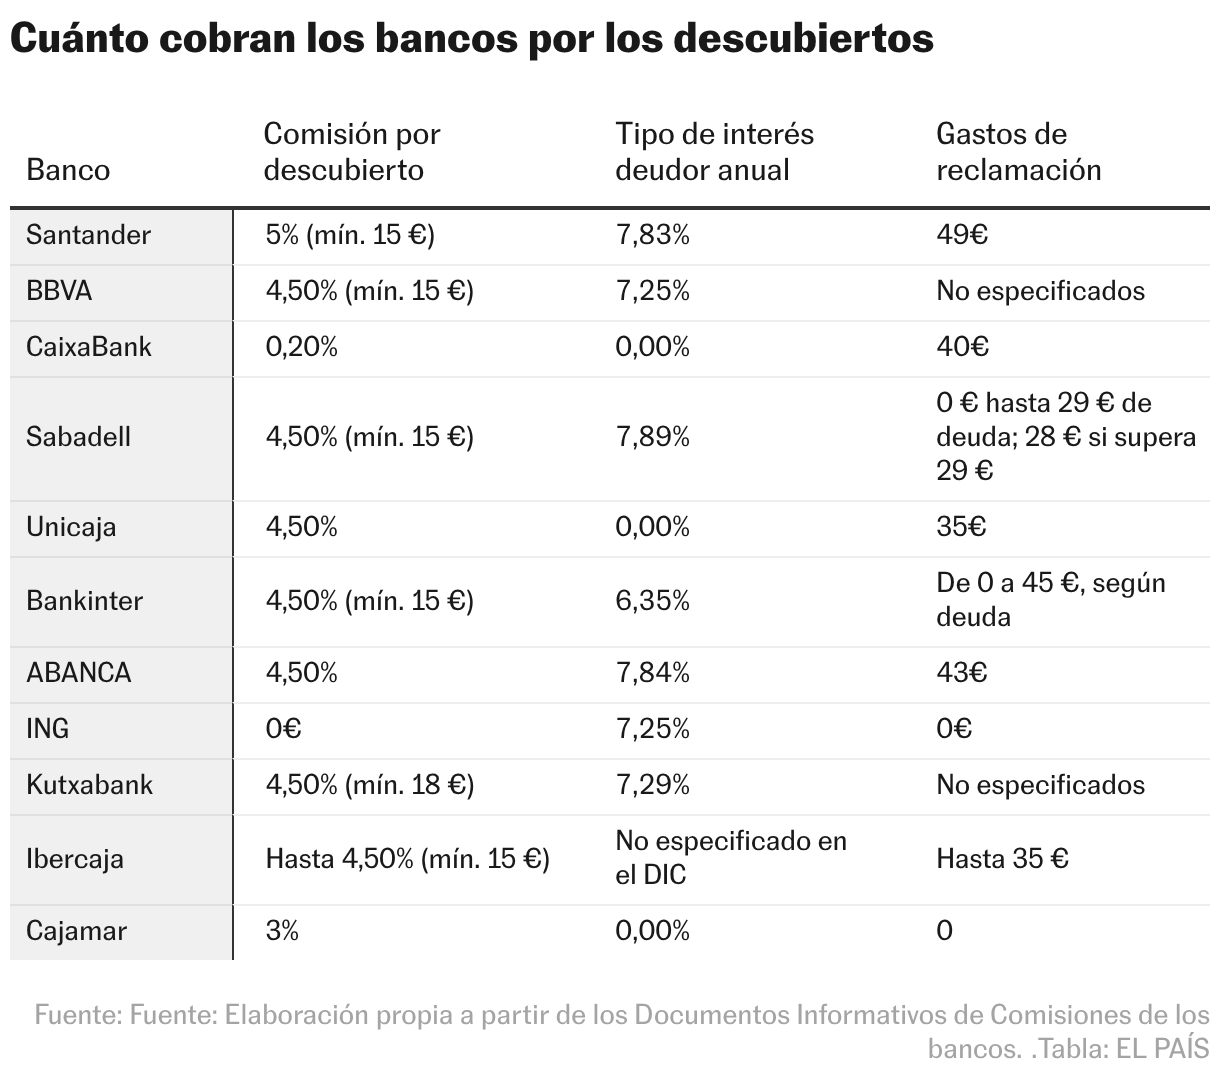
Una de las situaciones que más controversia despierta es quedarse en números rojos. Ocurre cuando llega un recibo de 100 euros y el cliente solo tiene 80 en su cuenta. El banco, por así decirlo, adelanta los 20 euros que faltan y la cuenta pasa a tener un saldo negativo. Esa pequeña deuda puede acabar saliendo cara porque la entidad puede cobrar por tres conceptos diferentes: una comisión por permitir el descubierto, los intereses por el dinero adelantado y los gastos por reclamar la deuda si el cliente no devuelve el dinero. Por este último concepto, que es el más controvertido, algunas entidades cobran hasta 50 euros.
“El mayor número de quejas que recibimos relacionadas con las comisiones es con los descubiertos. Una persona que se queda en números rojos por 10 euros puede tener que pagar seis euros por el descubierto y 30 euros por la reclamación. Es la mayor queja por la desproporcionalidad, porque la mayoría de casos son saldos bajos y que se solventan entre siete y 10 días”, señala Antonio Gallardo, de Asufin.
Estas comisiones están en el punto de mira del Gobierno. El anteproyecto de ley de crédito al consumo —que no ha llegado aún al Congreso y que previsiblemente decaerá con el adelanto electoral— contempla limitar a un máximo de 15 euros los gastos de recuperación de deudas, pero siempre que respondan a servicios realmente prestados por el banco y estén justificados. La medida supondría una rebaja considerable frente a las tarifas que aplican actualmente bancos, aunque todavía no ha entrado en vigor.
Para quienes consideran que pagan comisiones elevadas, existe una alternativa y es cambiar de cuenta o trasladarla a otra entidad. Aunque muchas personas lo desconocen, la portabilidad bancaria está regulada y es gratuita. El proceso es similar al cambio de compañía telefónica. El cliente puede pedir a su banco que traslade su cuenta a otra entidad, conservando las domiciliaciones de recibos, transferencias periódicas y el dinero en la cuenta. El traslado tiene un periodo máximo de 13 días hábiles.
Los portavoces de OCU recomiendan revisar el resumen anual de comisiones que los bancos están obligados a facilitar. En él se puede comprobar cuánto se ha pagado por mantenimiento, tarjetas y otros servicios. También aconseja revisar las condiciones de bonificación y comparar las ofertas disponibles. “Nuestro consejo es no conformarse con pagar comisiones. Recomendamos comparar las ofertas de otros bancos y plantearse el traslado de la cuenta. En el mercado existen numerosas cuentas sin comisiones y sin requisitos de vinculación, especialmente online. Quienes necesiten atención presencial también pueden encontrar alternativas, aunque las opciones son más limitadas”, expresan.
En un mercado donde conviven cuentas que pueden costar varios cientos de euros al año con otras que ofrecen gratuitamente los servicios habituales, mantener una cuenta por costumbre, por despiste o por no molestarse en cambiar de banco, puede convertirse en un gasto de varios cientos de euros innecesario.
Economía en EL PAÍS